Obrót to nie zysk. Food cost, labor cost i prime cost - jak sprawdzić, czy restauracja naprawdę zarabia?
Prowadzę lokale gastronomiczne od 9 lat, obecnie mam ich pięć. Przez większość tego czasu sprawdzałem, jak idzie biznes, w najprostszy możliwy sposób: zaglądałem na konto firmowe. Są pieniądze - jest dobrze. Nie ma? Trzeba się przyjrzeć sytuacji.
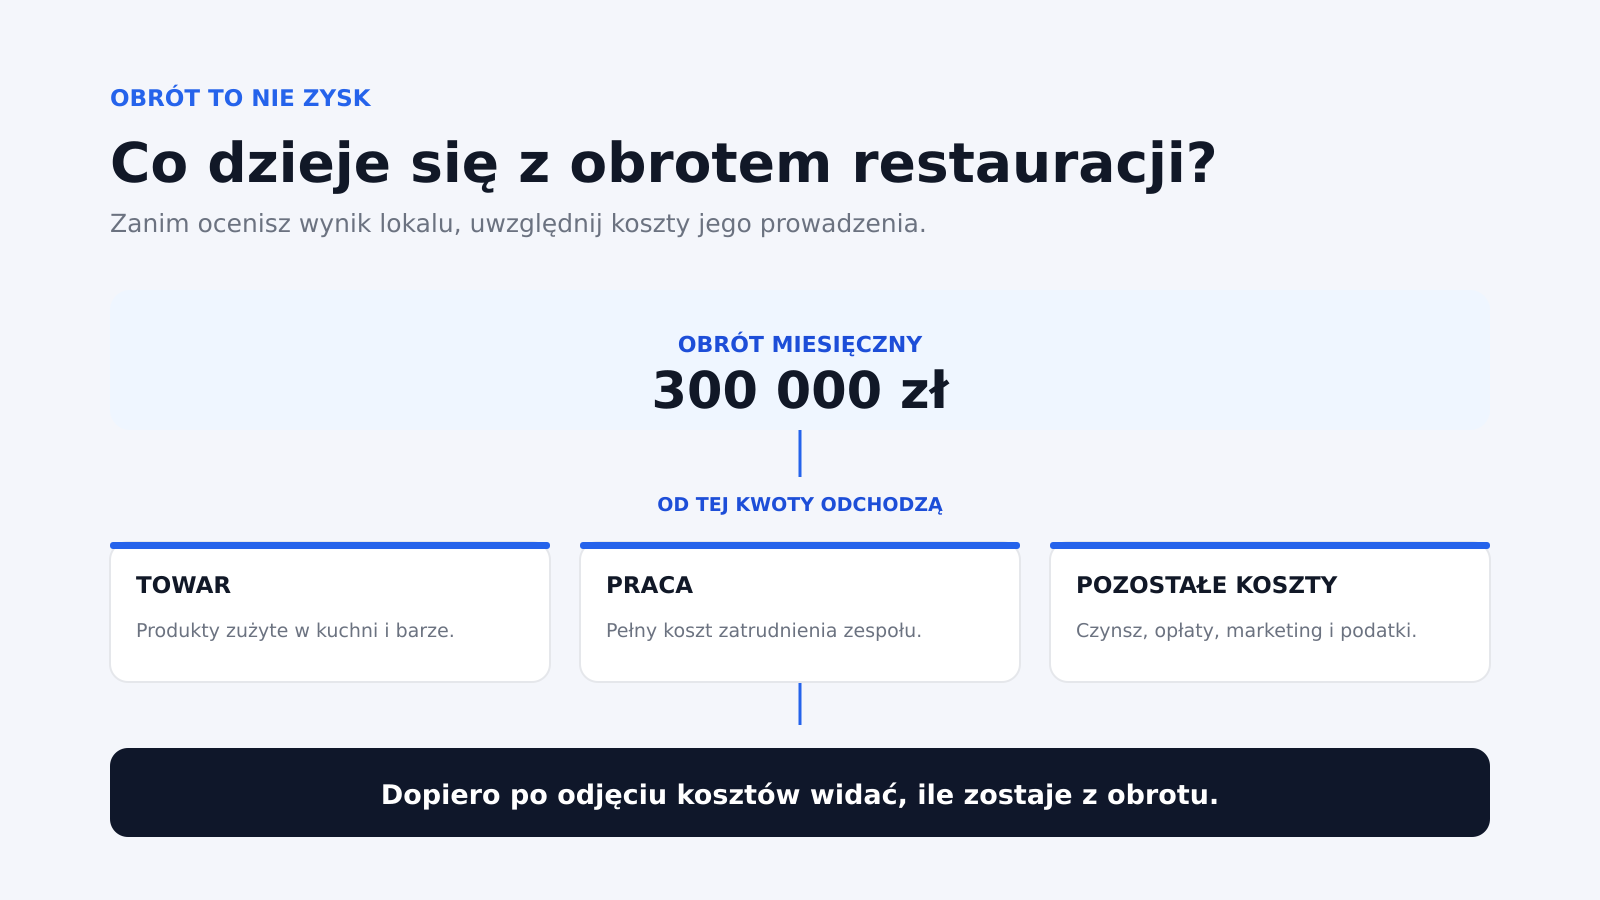
To najczęstszy błąd w gastronomii i popełnia go zdecydowana większość właścicieli. Sam kiedyś go popełniałem. Saldo konta nie mówi, ile lokal zarobił, pokazuje jedynie, ile gotówki jest dostępne w danej chwili. Żeby ocenić wynik restauracji, trzeba przyjrzeć się kosztom i temu, jak zmieniają się w stosunku do utargu.
Z tego artykułu dowiesz się:
- dlaczego pieniądze na koncie nie pokazują, czy restauracja zarabia,
- jak obliczyć food cost, labor cost i prime cost,
- które liczby warto sprawdzać w trakcie miesiąca, żeby wcześniej zauważyć rosnące koszty.
Dlaczego pieniądze na koncie to nie zysk
Na koncie firmowym w każdej chwili leżą pieniądze, które nie są Twoje:
- faktury od dostawców z terminem płatności za tydzień albo dwa,
- VAT, który odprowadzisz do urzędu,
- wypłaty pracowników, które wyjdą dziesiątego,
- zaliczki na podatek dochodowy i składki ZUS.
Lokal może mieć w połowie miesiąca 80 tysięcy na koncie i zamknąć ten miesiąc ze stratą. Może też mieć 5 tysięcy i wyjść na solidnym plusie, bo akurat tydzień wcześniej poszły przelewy za towar.
Gotówka pokazuje płynność. Wynik pokazują wskaźniki.
Dwa wskaźniki, które decydują o wyniku lokalu
W gastronomii liczy się przede wszystkim food cost i labor cost. To na nie właściciel ma realny wpływ z dnia na dzień - w przeciwieństwie do czynszu, który podpisałeś na pięć lat, czy rachunku za prąd, na który wpływu praktycznie nie masz.
Food cost - ile kosztuje Cię towar
Food cost to udział kosztu towaru w utargu, wyrażony w procentach.
Jak obliczyć food cost:
Food cost (%) = (koszt zużytego towaru / utarg netto) × 100
Przykład: lokal zrobił 100 000 zł utargu netto, a towar kosztował 28 000 zł. Food cost wynosi 28%.
Uwaga na jeden szczegół, który przekłamuje wyniki połowie lokali: liczysz zużycie, nie zakupy. Jeśli w danym miesiącu zatowarowałeś magazyn na zapas, koszt zakupów będzie wyższy niż realne zużycie i food cost wyjdzie zawyżony. Przy stabilnym poziomie magazynu różnica jest niewielka, ale przy dużych zakupach jednorazowych trzeba ją uwzględnić.
Ile powinien wynosić food cost? W wielu restauracjach punktem odniesienia jest 28-35%, ale wynik zależy od rodzaju lokalu i struktury sprzedaży. W lokalach z przewagą alkoholu i napojów może być niższy, a w konceptach opartych na mięsie i rybach - wyższy. Ważniejsze od trzymania się jednej liczby jest obserwowanie, czy food cost nie rośnie z miesiąca na miesiąc.
Jeśli chcesz dokładniej przeanalizować ten wskaźnik, przeczytaj też, jak obliczyć food cost i czym różni się jego wynik teoretyczny od rzeczywistego.
Labor cost - ile kosztują Cię ludzie
Labor cost to udział kosztów pracy w utargu. Ważne: liczymy koszt całkowity, a nie kwoty na rękę - czyli razem ze składkami, umowami zlecenia, B2B i wynagrodzeniem managera.
Jak obliczyć labor cost:
Labor cost (%) = (całkowity koszt pracy / utarg netto) × 100
Ile powinien wynosić labor cost? Zwykle 28-35%, zależnie od modelu lokalu. Restauracja z obsługą kelnerską będzie miała wyższy labor cost niż bar czy koncept fast casual.
Prime cost - najważniejsza liczba w gastronomii
Prime cost to suma food cost i labor cost.
Prime cost (%) = food cost (%) + labor cost (%)
To jest jedna liczba, którą warto znać na pamięć, bo obejmuje dwa największe i jednocześnie jedyne realnie sterowalne koszty w lokalu.
Przyjmuje się, że prime cost poniżej 65% daje lokalowi więcej miejsca na pokrycie pozostałych kosztów i wypracowanie zysku. Nie jest to jednak granica pasująca do każdego modelu restauracji, wynik trzeba oceniać razem z czynszem, mediami, marketingiem i innymi wydatkami.
Ile naprawdę zostaje właścicielowi? Wyliczenie na 300 tysiącach obrotu
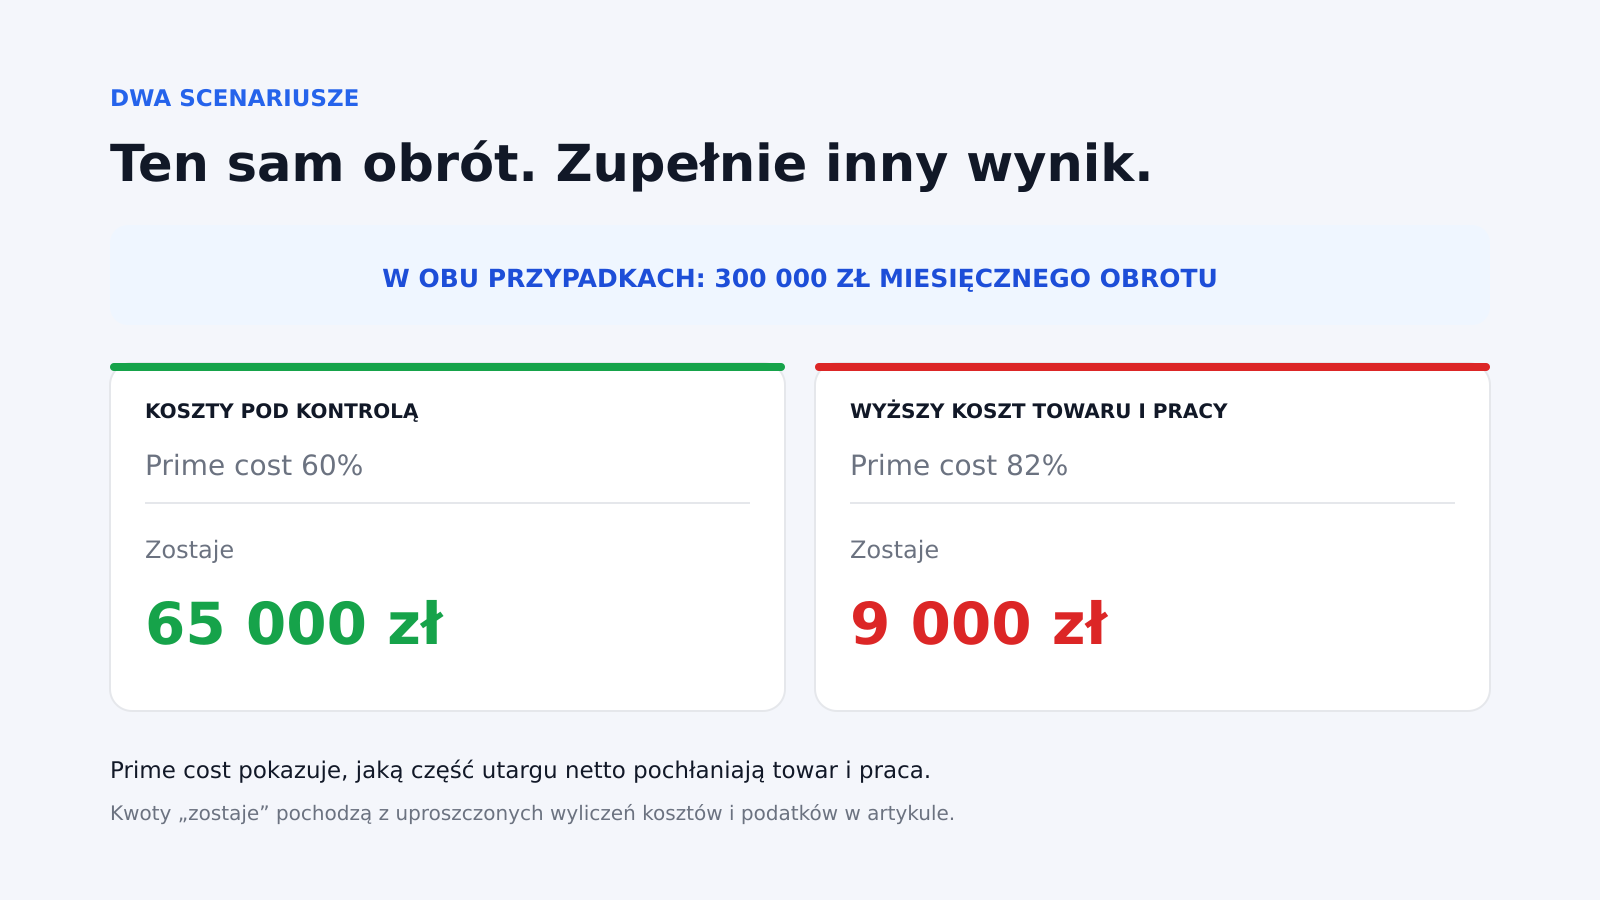
Teoria brzmi rozsądnie, dopóki nie zobaczy się liczb. Weźmy lokal robiący 300 000 zł obrotu miesięcznie i policzmy dwa scenariusze.
Scenariusz pierwszy: lokal pod kontrolą
- Food cost 28% → 84 000 zł
- Labor cost 32% → 96 000 zł
- Prime cost: 60%
- Czynsz: 20 000 zł
- Opłaty (media, księgowość, abonamenty): 5 000 zł
- Marketing: 10 000 zł
- Podatki: 20 000 zł
Zostaje 65 000 zł. To dobry, zdrowy miesiąc.
Scenariusz drugi: ten sam lokal, wskaźniki poza kontrolą
- Food cost 40% → 120 000 zł
- Labor cost 42% → 126 000 zł
- Prime cost: 82%
- Czynsz, opłaty i marketing bez zmian: 35 000 zł
- Podatki niższe, bo zysk niższy: 10 000 zł
Zostaje 9 000 zł.
Ten sam obrót. Ta sama sala, ci sami goście, ten sam rachunek za prąd. Siedmiokrotna różnica w wyniku.
I teraz pytanie, które zadaję każdemu restauratorowi: czy dla 9 tysięcy warto prowadzić lokal, zatrudniać kilkanaście osób i brać na siebie całe ryzyko?
Jak lokal przechodzi z pierwszego scenariusza do drugiego
Nigdy z dnia na dzień. To zawsze seria drobnych, racjonalnych decyzji:
- hurtownia podnosi cenę o złotówkę na kilogramie i nikt tego nie zauważa, bo dostawę odbiera pracownik, a na fakturze sprawdzana jest tylko suma,
- na sobotę wchodzą dwie osoby więcej, bo „będzie tabaka",
- przychodzi słabszy tydzień, a obsada zostaje ta sama,
- wchodzi nowa pozycja do menu wyceniona „na oko", bez policzonego food costu,
- rośnie ilość strat i odpisów, ale nikt ich nie mierzy.
Każda z tych rzeczy osobno wygląda niegroźnie. Razem, w ciągu trzech miesięcy, potrafią przesunąć prime cost o dwadzieścia punktów procentowych.
Najgorsze jest to, że przez cały ten czas utarg wygląda dobrze, a na koncie są pieniądze.
Jak często kontrolować koszty restauracji?
To jest sedno problemu. Większość właścicieli poznaje swoje wskaźniki dopiero wtedy, gdy księgowa zamknie miesiąc - czyli między 20. a 25. dniem miesiąca następnego. Część nie poznaje ich nigdy, bo nikt ich nie liczy.
W praktyce oznacza to, że o problemie z marca dowiadujesz się pod koniec kwietnia. Wtedy marzec jest już przeszłością, kwiecień prawie się skończył, a Ty właśnie straciłeś dwa miesiące na decyzje, które mogłeś podjąć po pierwszym tygodniu.
Restauracja rzadko przewraca się przez jedną złą decyzję. Przewraca się przez serię drobnych, których nikt nie policzył na czas.
Dlatego utarg i zmiany cen u dostawców warto śledzić na bieżąco, a food cost, labor cost i prime cost sprawdzać co najmniej raz w tygodniu, nawet jeśli w trakcie miesiąca są to jeszcze wyniki szacunkowe. Po zamknięciu miesiąca należy je przeliczyć na podstawie pełnych danych i porównać z wcześniejszymi odczytami.
Co powinien mierzyć właściciel restauracji - podsumowanie
Nie musisz analizować każdej pozycji z osobna, żeby wiedzieć, co dzieje się w lokalu. Wystarczy regularnie sprawdzać kilka liczb, które pokazują, skąd bierze się wynik i gdzie koszty zaczynają rosnąć. Najważniejsze, by mieć dostęp do tych danych w trakcie miesiąca, kiedy możesz jeszcze zareagować:
- food cost - udział towaru w utargu, osobno dla kuchni i baru;
- labor cost - pełny koszt pracy w stosunku do utargu;
- prime cost - suma obu, docelowo poniżej 65%;
- marża po wszystkich kosztach - ile realnie zostaje;
- zmiany cen u dostawców - które pozycje podrożały i o ile;
- wynik per lokal, jeśli prowadzisz więcej niż jeden punkt.
Nie potrzebujesz do tego dużego systemu ani działu kontrolingu. Potrzebujesz jednego miejsca, w którym faktury i utargi spotykają się codziennie, a wskaźniki liczą się same.
Dokładnie po to zbudowałem Twój Manager Gastronomii - program do kontroli kosztów w gastronomii, z którego korzysta dziś około 30 lokali, w tym kilka sieci wielolokalowych. Faktury zaciągają się automatycznie z KSeF, utargi wprowadza się w kilkadziesiąt sekund, a food cost, labor cost i marża liczą się na bieżąco, dla każdego lokalu osobno i dla całej sieci razem.
Jeśli chcesz zobaczyć, jak to wygląda na Twoich danych, umów bezpłatną prezentację - zajmuje około 20 minut.
Najczęstsze pytania o koszty restauracji
Czy do food costu liczy się zakupy, czy zużycie towaru?
Do obliczenia food costu potrzebujesz wartości zużytego towaru, a nie sumy faktur za zakupy w danym miesiącu. Jeśli kupisz więcej produktów na zapas, część z nich zostanie w magazynie i będzie wykorzystana dopiero później.
Czy warto liczyć food cost osobno dla kuchni i baru?
Tak. Osobne wyniki pomagają zobaczyć, w której części lokalu zmieniają się koszty. Przy takim porównaniu koszt towaru dla kuchni odnosimy do sprzedaży kuchni, a koszt towaru dla baru - do sprzedaży baru.
Jak często sprawdzać food cost i labor cost?
Warto śledzić je w trakcie miesiąca, zamiast czekać na jego zamknięcie. Dzięki temu wzrost cen u dostawcy, większe straty lub zbyt wysoka obsada w słabszym tygodniu mogą stać się sygnałem do działania wcześniej.
Czy wysoki obrót oznacza, że restauracja zarabia?
Nie. O wyniku decyduje to, ile zostaje po pokryciu kosztów towaru, pracy i pozostałych wydatków. Dlatego dwa lokale z takim samym obrotem mogą zakończyć miesiąc z bardzo różnym wynikiem.
Zobacz swoje liczby na żywo
20 minut prezentacji na Twoich danych. Bez zobowiązań.
Umów bezpłatną prezentację